Una vivienda puede bajar de precio mientras que comprarla resulta más caro. Esa combinación incómoda merece atención cuando suben los tipos hipotecarios: el precio anunciado es solo una parte del coste de una compra financiada.
La actualización de Freddie Mac del 8 de octubre de 2026 sitúa el tipo medio de las hipotecas a 30 años con interés fijo en el 7,40%, frente al 7,28% de la semana anterior. Para quien organiza sus gastos con un presupuesto mensual, el coste de financiación merece tanta atención como el precio de la vivienda.
Siete subidas semanales cambian el debate sobre la vivienda
Associated Press informa de que esta fue la séptima subida semanal consecutiva y de que el promedio alcanzó su nivel más alto en casi tres años. Según su información, el tipo comparable de un año antes era del 6,30%.
Estas cifras representan una referencia nacional, no una oferta garantizada para un solicitante concreto. Lo importante es evaluar la compra con las condiciones de financiación realmente disponibles, además de compararla con el precio anunciado anteriormente.
También hay que distinguir entre una variación del promedio semanal y una modificación de una hipoteca fija existente. Los cálculos siguientes comparan préstamos nuevos hipotéticos. No significan que aumente la cuota de capital e intereses de un préstamo fijo ya contratado cuando sube el promedio de una encuesta.
Qué significa el 7,40% para un préstamo hipotético de 400.000 dólares
Supongamos una hipoteca de 400.000 dólares que se amortiza completamente mediante 360 cuotas mensuales iguales durante 30 años. Con la fórmula habitual de amortización, al 7,40% la cuota mensual de capital e intereses sería de aproximadamente 2.770 dólares.
Al 7,28%, el mismo cálculo arroja unos 2.737 dólares: una diferencia de aproximadamente 33 dólares al mes. Al 6,30%, la cuota sería de unos 2.476 dólares. Frente a ese escenario, la diferencia es de unos 294 dólares mensuales.
Son cálculos propios que utilizan los tipos publicados como datos de entrada hipotéticos. Excluyen impuestos, seguros, comisiones del préstamo y otros gastos de propiedad. Suponen que el interés permanece fijo durante todo el plazo y que no hay amortizaciones anticipadas. Son ejemplos, no ofertas de entidades financieras.
La comparación con el año anterior es especialmente reveladora. El importe prestado puede ser idéntico y, aun así, la obligación mensual puede cambiar considerablemente. La superficie, la cocina y la dirección de la vivienda no tienen que cambiar para que la financiación altere su asequibilidad.
Por qué una rebaja del cinco por ciento podría no bastar
Imaginemos dos compras hipotéticas con una entrada del 20% en ambos casos. La primera vivienda cuesta 500.000 dólares, exige una entrada de 100.000 y deja un préstamo de 400.000. Al 6,30%, la cuota de capital e intereses sería de unos 2.476 dólares.
La segunda vivienda cuesta 475.000 dólares, un 5% menos. La entrada sería de 95.000 dólares y el préstamo de 380.000. Al 7,40%, la cuota calculada sería de unos 2.631 dólares.
Por tanto, bajo estos supuestos, la vivienda más barata costaría aproximadamente 155 dólares más al mes en capital e intereses. El comprador necesitaría menos efectivo para la entrada, pero esa ventaja no elimina la diferencia mensual.
Este ejemplo no afirma que los precios de la vivienda hayan caído un 5% en todo el país. Aísla dos variables para mostrar su efecto matemático. Una comparación real también tendría que considerar el estado del inmueble, su ubicación, los impuestos y los gastos recurrentes.
La cuota de la calculadora es solo el punto de partida
La Oficina para la Protección Financiera del Consumidor, conocida como CFPB, explica que el capital y los intereses no reflejan todo el coste mensual de tener una vivienda. Su guía sobre calculadoras hipotecarias señala otros conceptos: impuestos sobre la propiedad, seguro de vivienda, seguro hipotecario cuando corresponda y cuotas de comunidades o asociaciones de propietarios.
Por eso conviene dejar claras las hipótesis de cada comparación. Dos cifras atractivas pueden representar cosas diferentes si una incluye impuestos y seguros y la otra los excluye.
Para comparar viviendas, resulta útil reunir las mismas categorías de gastos para cada inmueble. Así se evalúa tanto el dinero que saldrá del presupuesto familiar cada mes como el efectivo inicial necesario para completar la compra.
Las caídas desde máximos de las acciones bancarias requieren contexto
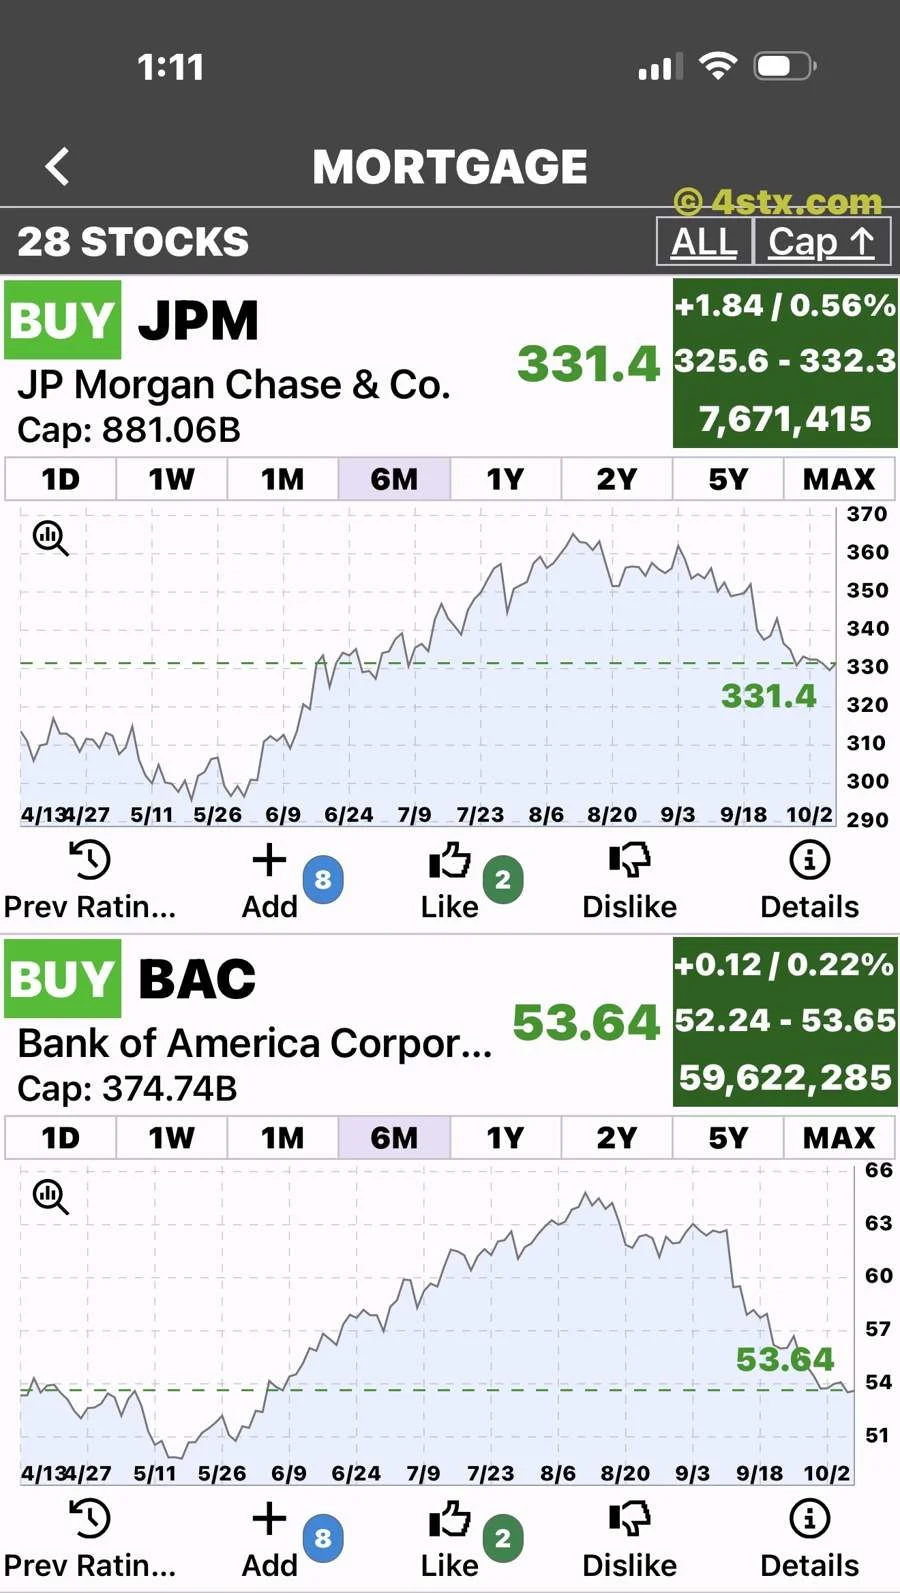
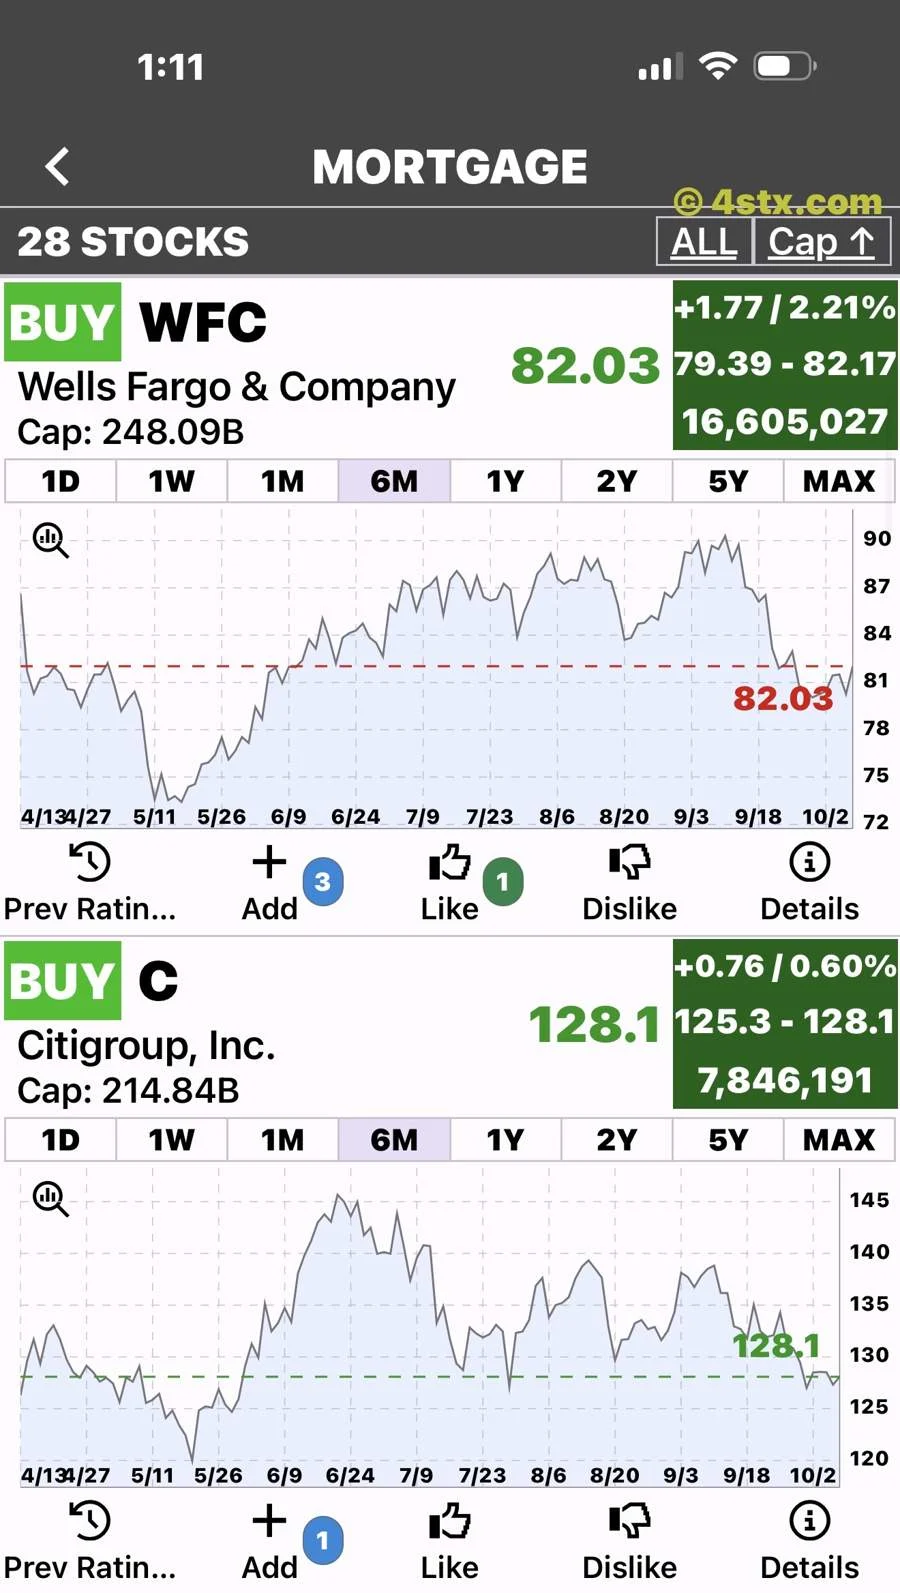
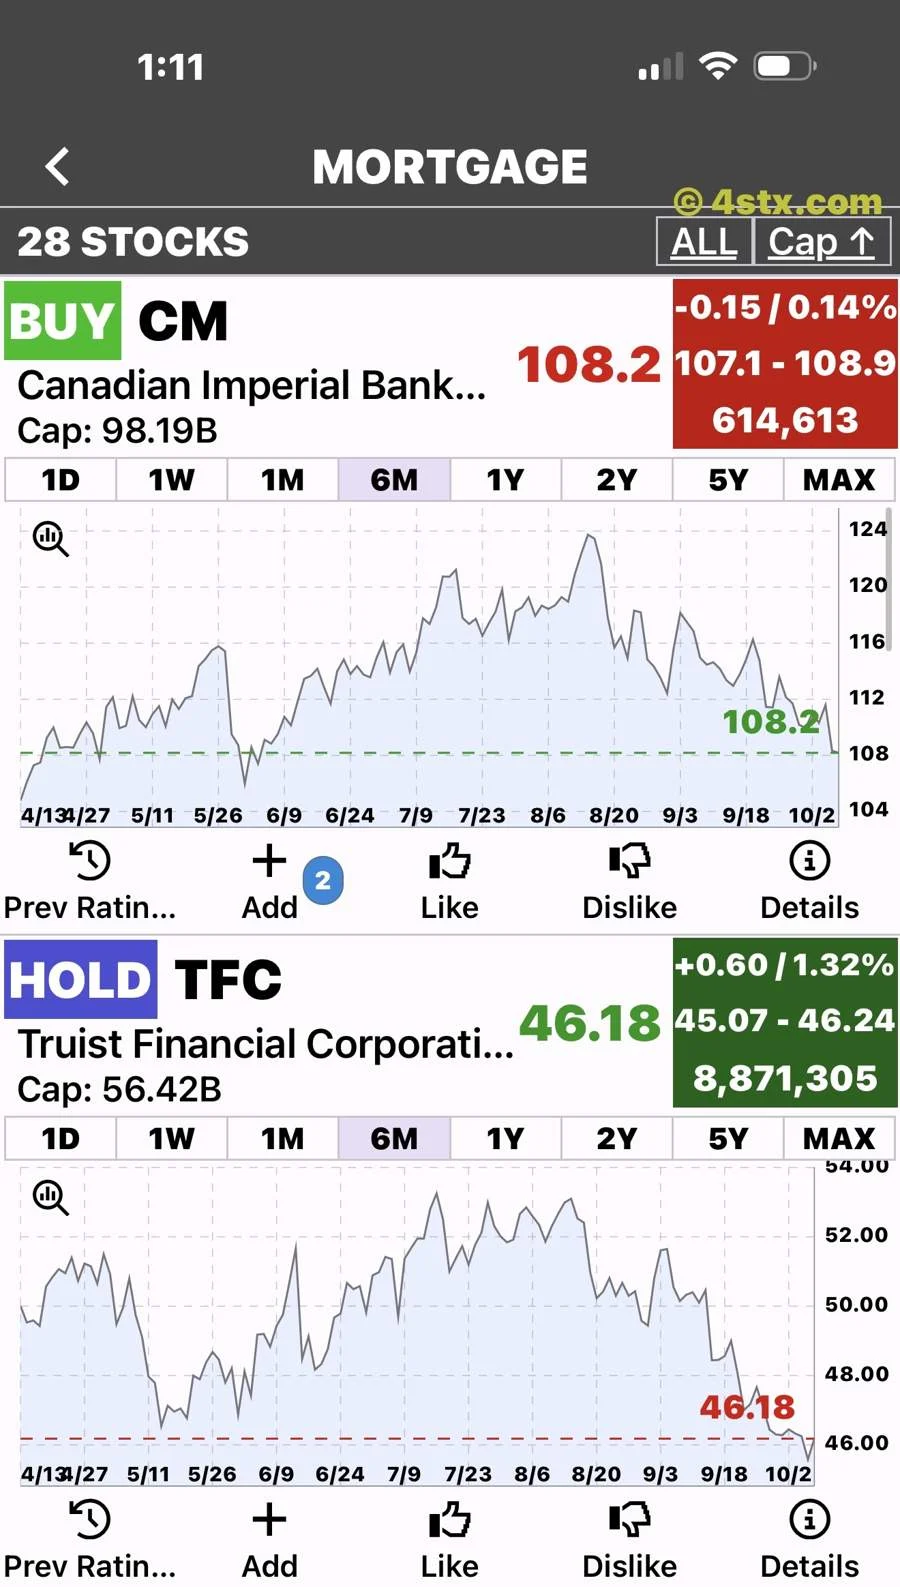
Las capturas de StockRank aportadas por el usuario muestran gráficos de seis meses de JPMorgan Chase, Bank of America, Wells Fargo, Citigroup, Canadian Imperial Bank of Commerce y Truist. Todos terminan por debajo de algún máximo anterior del período mostrado. Eso ilustra retrocesos desde máximos; no demuestra que todas esas acciones hayan bajado durante los seis meses completos.
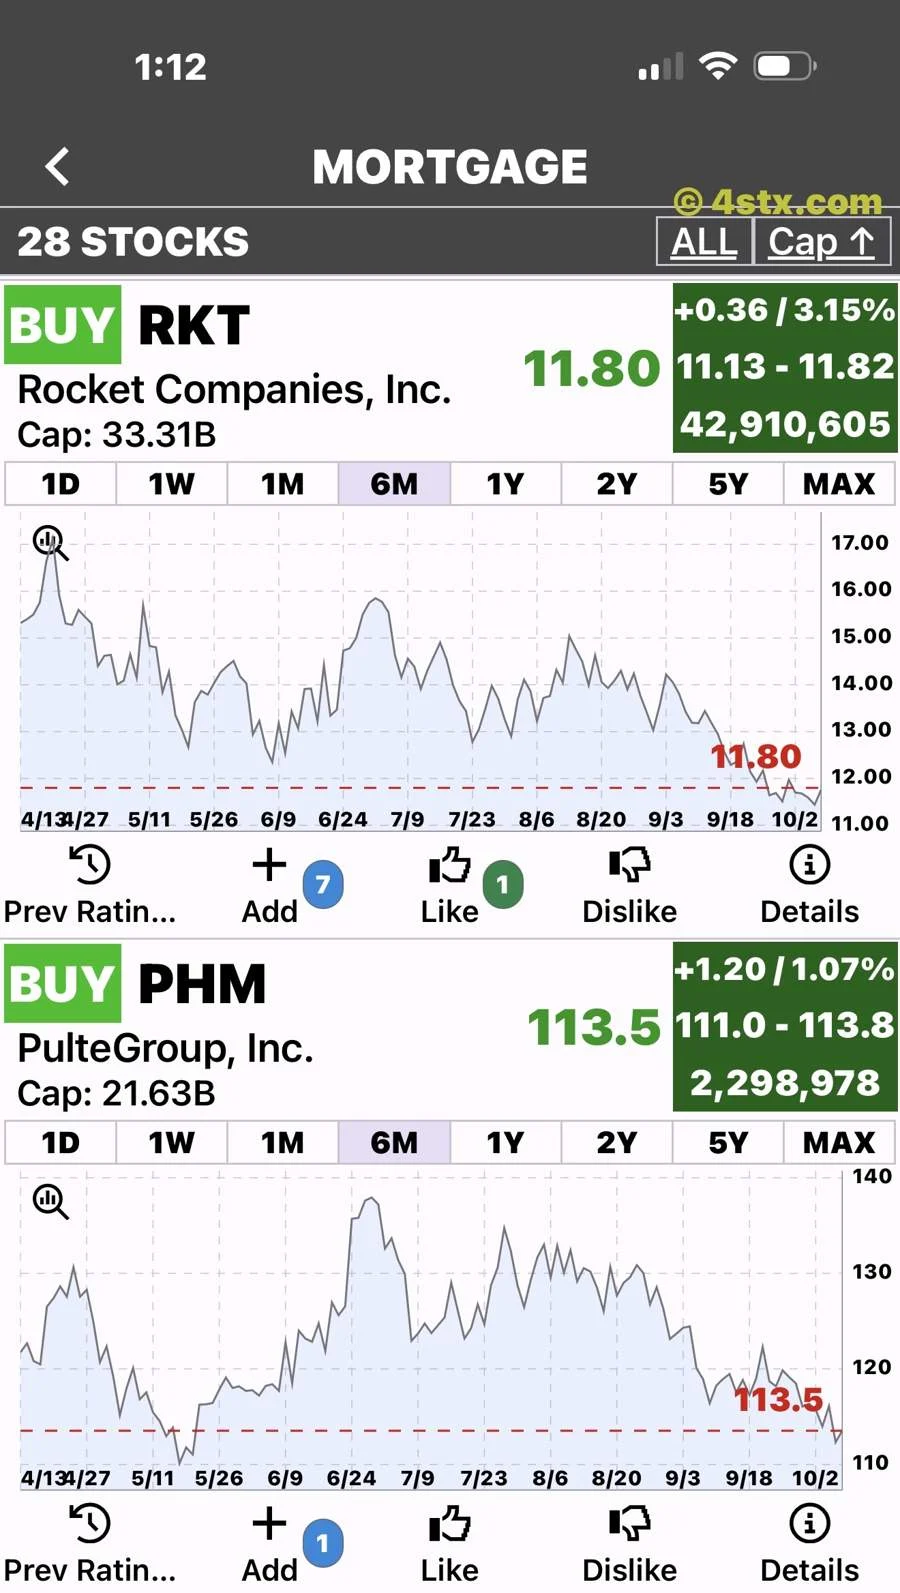
Los paneles de variación diaria cuentan otra historia: JPMorgan muestra +0,56%; Bank of America, +0,22%; Wells Fargo, +2,21%; Citigroup, +0,60%; y Truist, +1,32%. Canadian Imperial muestra -0,14%. Son lecturas de capturas suministradas por el usuario, no precios de cierre verificados de forma independiente. Las imágenes no permiten establecer la fecha de captura ni la zona horaria del mercado, por lo que no deben presentarse como datos de cierre del 8 de octubre.
La cuarta captura muestra Rocket Companies y PulteGroup. Son relevantes para el sector de la vivienda, pero no son otros dos grandes bancos. Sus variaciones diarias también son positivas, aunque sus gráficos muestran descensos desde máximos anteriores.
Un mayor coste del crédito puede frenar la demanda de préstamos. Sin embargo, los estudios de la Reserva Federal también explican que unos tipos más altos pueden favorecer los ingresos netos por intereses de los bancos, mientras que el coste de los depósitos y otras presiones de financiación pueden contrarrestar esa ventaja. El efecto depende de cada entidad y de su balance.
Las capturas, por sí solas, no prueban que esos retrocesos bursátiles se deban a que los bancos no puedan prestar a tipos elevados. Para verificar esa explicación en una empresa concreta harían falta datos de mercado fechados e información sobre nuevos préstamos, costes de financiación y resultados. Los gráficos aportan contexto, no demuestran una causa única. Las etiquetas BUY y HOLD son valoraciones de StockRank, no recomendaciones de este artículo.
Una rebaja debe superar la prueba de la financiación
Un precio de compra más bajo puede seguir siendo una ventaja. La noticia sobre los tipos de hoy recuerda que la rebaja debe evaluarse junto con el préstamo.
Estos cálculos no predicen la próxima evolución de los tipos ni de los precios inmobiliarios. Muestran por qué hay que definir qué significa «más barato». Menos efectivo al cerrar la operación, un precio de compra inferior y una cuota mensual menor son tres ventajas distintas. Una compra puede ofrecer una sin proporcionar las otras dos.